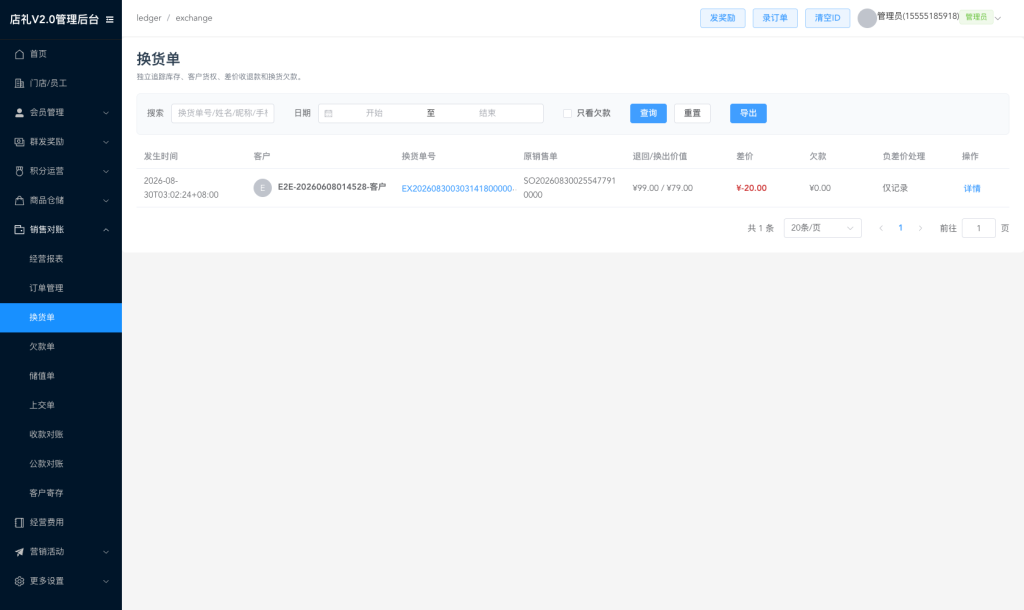
客户换货常见问题里,两条最常问:换货不退还原单——原单的商品、成交价和收款记录都保持不变,只加一个”有换货”标记;差价 = 换出总价值 − 退回总价值,负差价默认不自动抵历史欠款。
适用角色:遇到客户换货的门店老板、店长、管账人。
客户换货常见问题一:换货要不要退原单?
不用。换货是独立业务单据,必须关联客户和原销售单,但原销售单的商品、成交价、原应收和原始收款记录都保持不变,只在原单上加”有换货”标记和换货记录入口。
如果换货取消了原单的销售待履约或寄存权益,原单的派生剩余数量、履约状态和可退款数量会立即扣除那部分,禁止再提货或重复退款。所以既保住了历史,又不会让原单”多出一份货”。换货不能拿”先退款再新录一单”来替代。
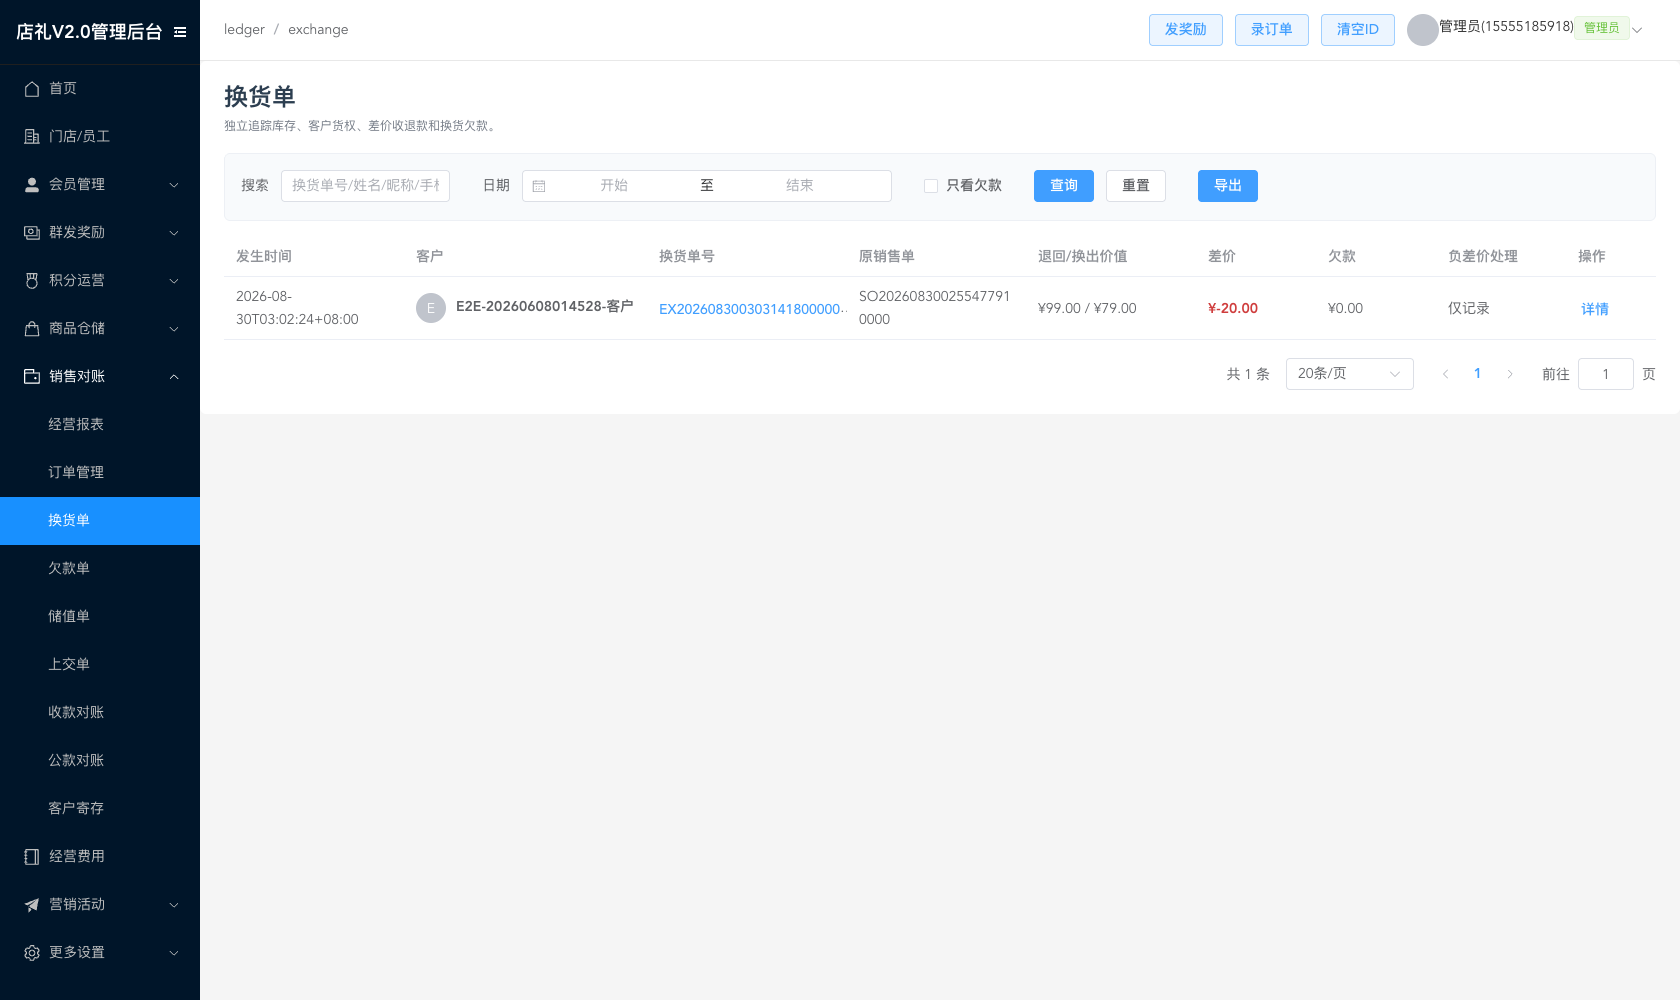
客户换货常见问题二:退回和换出怎么选?
每张换货单分”客户退回”和”门店换出”两组,各自有明确的选择:
- 退回来源三选:已拿走商品退回、原销售待履约取消、原寄存权益取消;
- 换出去向三选:现场拿走、稍后领取、转寄存。
退回来源决定了库存和货权怎么动:只有”已拿走商品退回 + 确认入库”会增加实物库存;取消销售待履约或寄存权益只减少对应客户货权,不增加实物。换出去向也一样——现场拿走扣实物,稍后领取和转寄存形成客户货权。数量和协商价值由门店按实际填写,不强制两侧相等。
客户换货常见问题三:差价怎么算?
差价 = 换出总价值 − 退回总价值,分三种情况:
- 正差价:形成独立的”换货差价应收”,不增加原销售单的应付;员工填本次实收和收款方式,已收部分进对账,未收部分形成客户欠款(来源标”换货差价”);
- 零差价:只记录商品、库存、货权,不产生收款或欠款;
- 负差价:系统让员工显式处理,绝不自动抵扣历史欠款。
常见问题
负差价能抵历史欠款吗?
默认不抵。负差价处理时,”抵扣历史欠款金额”默认是 0,员工可以明确填写 0 到”应退金额”与”当前欠款”之间的数;剩余部分还要再明确选一种处理:外部退款、转会员余额、或仅记录。系统不会替门店自动动客户旧欠款。详细规则见术语页换货差价。
换货的钱走哪条对账?
换货差价的真实资金流按收款方式进对应渠道:员工代收类(员工微信 / 现金 / 支付宝)进员工上交,门店直收类(POS 机 / 公司二维码)进公款对账;未收的欠款、余额处理、抵扣欠款和仅记录都不进对账。
换货的库存和寄存会立刻变吗?
会。换货提交时,单据、库存、客户货权、差价、欠款和收款流水在同一笔事务里一起完成,任一步失败整笔回滚,不会出现”单子有了但库存没动”。库存和客户货权报表立刻反映换货结果。