员工收款对不上,多半是把”员工代收”和”门店直收”混在了一笔账里。店礼把这两条线分开,用应交、已交、待交三栏把每个员工每个自然月的账摊开,上交要老板确认,结清后锁定。
对不上的根子:两个”口袋”装进了一个口袋
只要门店有多个员工,收款这件事就一定有两个来源:
- 一部分钱是员工自己收的——客户把钱转给员工的微信、或者直接给员工现金、扫码到员工支付宝;
- 另一部分钱是直接进公司的——客户扫门店摆出来的 POS 机或公司收款二维码,钱直接进公司账户,员工不碰。
以前很多门店把这两部分记在一起:员工交上来一笔钱,老板记一个总数。到月底想核对”这个员工该交多少、已经交了多少”,就很难对上——因为从一开始,”该交多少”这个数就没被单独算出来过。
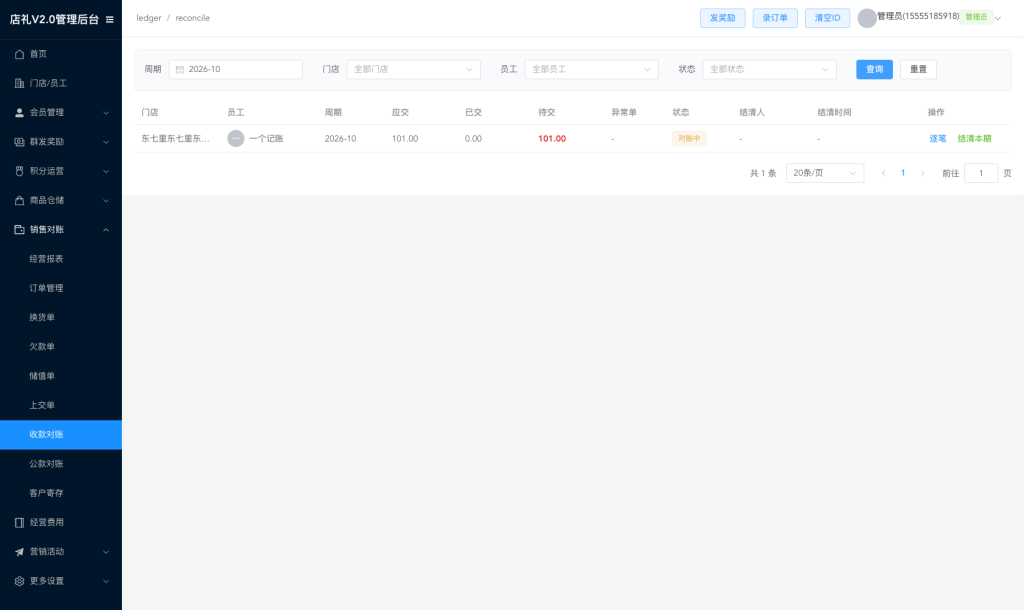
先给结论:应交 = 员工代收的钱合计;已交 = 老板确认收到的上交款累计;待交 = 应交 − 已交。 三个数字摆在一行,谁的账清不清一眼能看出。
想看看应交、已交、待交三栏在实际后台长什么样?预约产品演示 →
第一步:把”员工代收”和”门店直收”分清楚
店礼先把收款方式分成两组,两组钱的去向完全不同:
员工代收(进员工应交):
- 员工微信
- 员工现金
- 员工支付宝
这三种方式在账上没有区别,全部算进员工应交,全部需要上交。它们唯一的用处是让员工自己区分”这笔钱是从哪个渠道收的”。
门店直收(进公款对账):
- POS 机
- 公司二维码
这两种是钱直接进公司渠道的,不进员工应交,也不需要员工上交。它们单独走一条”公款对账”的线,老板和管账的人看这条线就行。
还有两类钱要单独说清楚:
- 用会员余额支付:这是客户预存的钱在扣,属于”预付”,不是新收的现金,所以不算员工应交。
- 充值实付的本金:客户充值办卡,员工实收了多少,这部分要进员工应交(下面单独说赠送那部分)。
门店可以在后台决定开放哪些收款方式,但有个底线:至少保留一种。
📷 截图位|录单页的收款方式选择,展示员工代收类(员工微信 / 现金 / 支付宝)与门店直收类(POS 机 / 公司二维码)的区分
第二步:应交 / 已交 / 待交,把账摊开
把收款分好类之后,员工收款对账就落到一张三栏的表上。店礼按老板 + 门店 + 员工 + 自然月来汇总,每个员工每个月一行:
| 栏位 | 含义 | |—|—| | 应交 | 这个员工这个月经手收的钱(员工代收类)合计 | | 已交 | 老板/财务确认收到的上交款累计 | | 待交 | 应交 − 已交,实时算出来 |
这张表最大的用处,是把”感觉”换成”数字”。以前老板心里是”小王这个月好像交得不太够”,现在是”小王应交 8600,已交 8000,待交 600″。差在哪、差多少,一目了然。
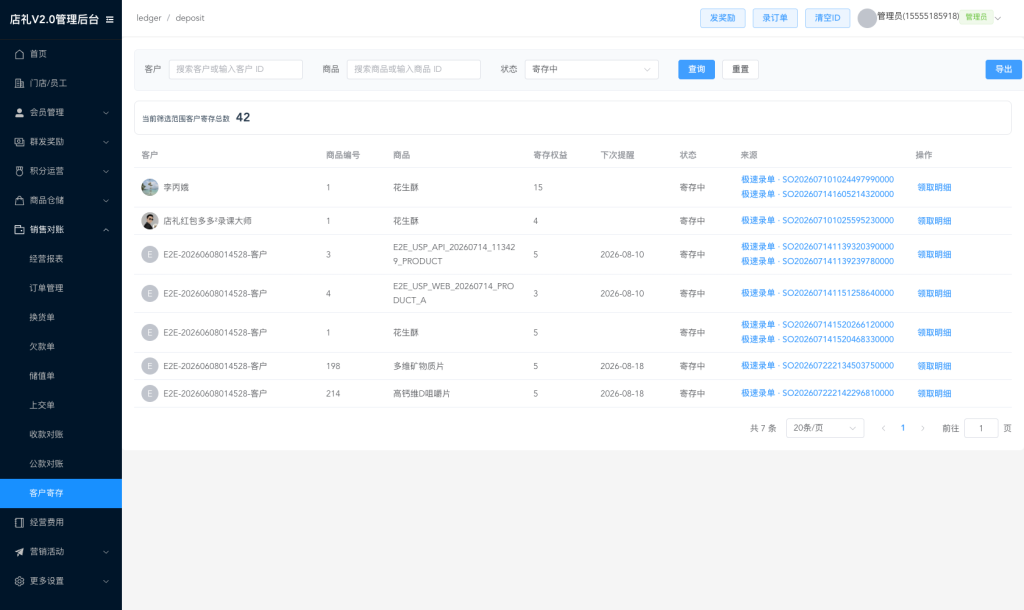
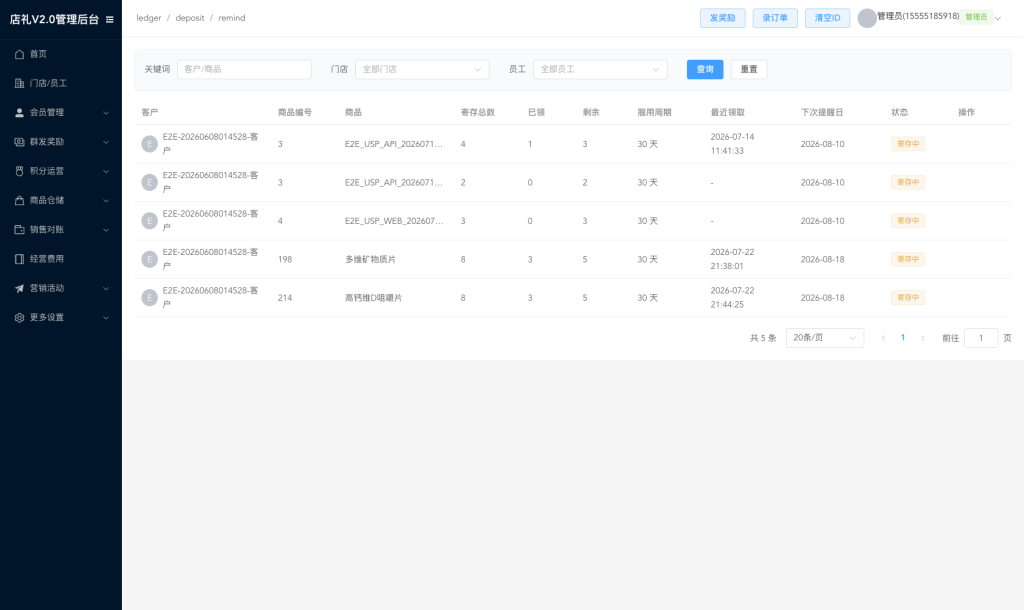
而且每一个数字都能往下点开,看到逐笔流水:哪一笔订单收了多少、哪一笔是充值、哪一笔是换货差价。这样即使发现有差距,也能一笔笔追到具体是哪笔。这一点其实和你理清客户寄存的货是同一个思路——都要能追到”具体哪一笔”,可以对照看客户买了产品先寄存在店里,怎么管才不乱。
📷 截图位|对账三栏汇总页,每个员工一行,待交不为 0 的行做高亮
第三步:上交要老板确认,才算”已交”
员工把代收的钱交给老板或财务,这个动作在店礼里叫发起上交单。它的流程很短:
- 员工发起上交单:填上交金额、上交方式、收款人。此时单据状态是待确认。
- 这里有个细节:待确认的单一律不计入”已交”。为什么?因为钱到底有没有到老板手上,得老板看过才算数。
- 老板/财务确认:确认之后,这笔钱才计入”已交”。老板/财务也可以驳回,把单据退回。
- 驳回后重提:被驳回的单,由原交款员工修改金额或凭证,在原单上重新提交,回到待确认。
这套流程的好处是双向留痕:员工交了什么、老板认没认,单据上都有记录,不会出现”我记得交了”和”我没收到”各说各话。
还有一条口径值得记住:上交人永远是实际交钱的员工。老板或财务可以代员工登记一张上交单,但单据上的”上交人”写的是那位员工,不是老板自己——这样”谁该交多少”不会被记乱。
📷 截图位|交款单详情,展示金额、上交方式、收款人、凭证,以及”待确认 / 已确认 / 已驳回”状态
第四步:自然月对账,结了就锁
员工收款对账按自然月来(比如 2026 年 3 月 1 日到 31 日),不按”上月 5 号到本月 5 号”这种自定义区间。口径可以记成一句话:当月经营、次月结上月、结了就锁。
具体规则:
- 只能结已经结束的月份。还没过完的当月,不能提前结清。
- 待交必须为 0 才能结。也就是说,这个员工这个月的钱都交齐了,才允许结清。
- 结清之后锁定。这个员工这个月不能再补录订单、也不能再补交款。锁定的目的是让”已经对完的账”保持不动,不会过几天又被改一笔。
对老板来说,这套规则的好处是”月底能收口”。以前是账永远在动,今天改一点、明天补一点,谁也说不清到底结了没有;现在是一个月一个周期,结清就打上标记,翻开看去年的某个月,数字还是当初那个。
📷 截图位|月结页,展示”只能结已结束月份””待交为 0 才可结”,以及结清后的锁定状态
那笔”充 1000 送 200″,员工的应交到底算多少?
储值营销里最容易被员工收款对账绕晕的,是赠送金额。举个例子:客户充 1000 送 200,到账余额是 1200。
那员工该交多少?答案是1000,不是 1200。
原因很直白:现金只在”充值”这一刻真正流动。客户掏出来的现金是 1000,这 1000 是员工实收、要上交的;那 200 是门店给的促销赠送,账上没有对应的现金,自然不该算成员工要交的钱。如果按到账余额 1200 去算应交,员工就会被多算 200 的缺口,这笔账永远对不平。
所以店礼在记账时就把充值拆成两列:实付本金(进对账)和赠送(不进对账)。员工收款对账只加本金这一列。想把储值、余额、退款这条线看得更完整,可以看功能页储值与客户欠款(⏳ 待建)。
常见问题
问:客户用会员余额付的钱,算员工的应交吗? 答:不算。余额支付花的是客户之前预存的钱,属于”预付”,不是新收到的现金,所以不计入员工应交。
问:员工自己收的和客户直接扫公司二维码,怎么区分? 答:分开两条线。员工微信、现金、支付宝算员工代收,进员工应交;POS 机和公司二维码是门店直收,进公款对账,不需要员工上交。
问:员工交了钱但还没确认,能算”已交”吗? 答:不能。发起上交单后是”待确认”状态,只有老板/财务确认之后,才计入”已交”。待确认和已驳回的,都不算已交。
问:上交单被驳回了,怎么办? 答:由原交款员工修改金额或凭证,在原单上重新提交,回到待确认。别人不能代改这张单。
问:当月能提前结清吗? 答:不能。只能结已经结束的自然月,而且该员工该月的待交必须为 0,才允许结清。
问:结清之后还能补录或者补交吗? 答:不能。结清后这个员工这个月就锁定了,不能再补录订单、也不能再补交款。这也是”结了就锁”的意义。
问:客户充值时送的那部分,要不要算进员工应交? 答:不算。只有客户实付的本金进员工应交,赠送那部分不计入对账。
问:多门店老板怎么看各店、各员工的对账? 答:老板可以看到全部门店和全部员工;店长看本店;员工只看自己。谁该看多少、能操作什么,方向不同。
相关阅读
把这套账理顺以后,通常会接着关心客户寄存的货和钱怎么对应,可以看客户买了产品先寄存在店里,怎么管才不乱。员工收款对账对应的功能页是员工收款对账系统(⏳ 待建),操作步骤可看教程如何做员工交款和收款对账(⏳ 待建)。如果你在搜”员工交款已交待交怎么查””自然月对账怎么锁定””充值送的钱要不要计入对账”,本文都给了口径;想直接看三栏和月结在后台怎么用,欢迎预约一次产品演示 →。