库存对不上,先别急着怪员工。对不上其实分好几种——真盘亏、录单漏记、把客户寄存的货算进了门店库存。先分清是哪一种,再谈怎么补。
库存对不上,先分清是哪一种”对不上”
“库存对不上”是个笼统的说法,落到具体,至少有三类,处理方式完全不同:
- 实物和账面差:货架上数出来的,和系统/台账里记的,数量不一样。这是最常说的”盘盈盘亏”。
- 卖了没记账:货已经卖了、拿走了,但录单或台账没跟上,于是账面比实际多。
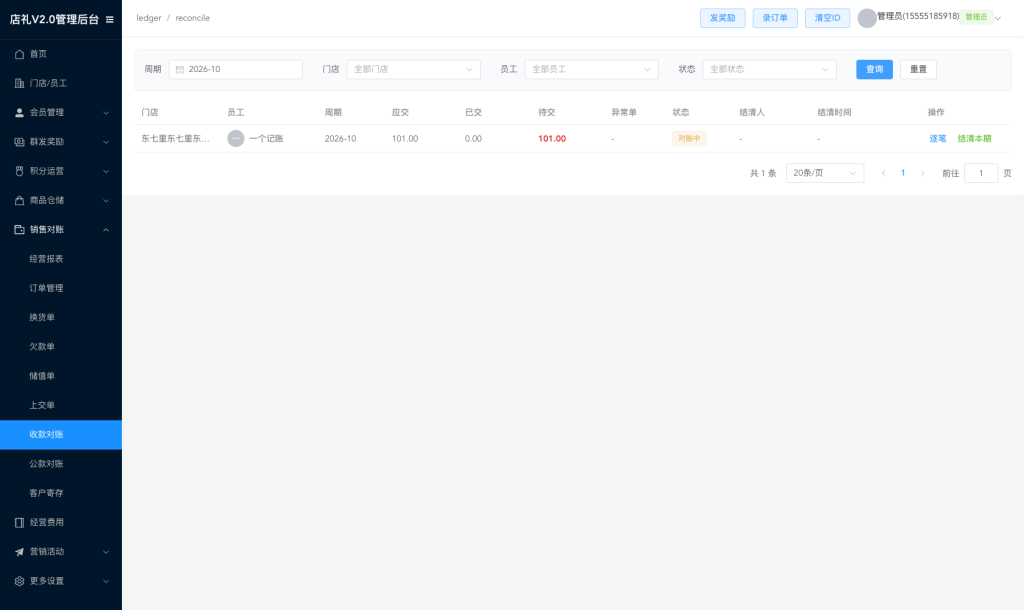
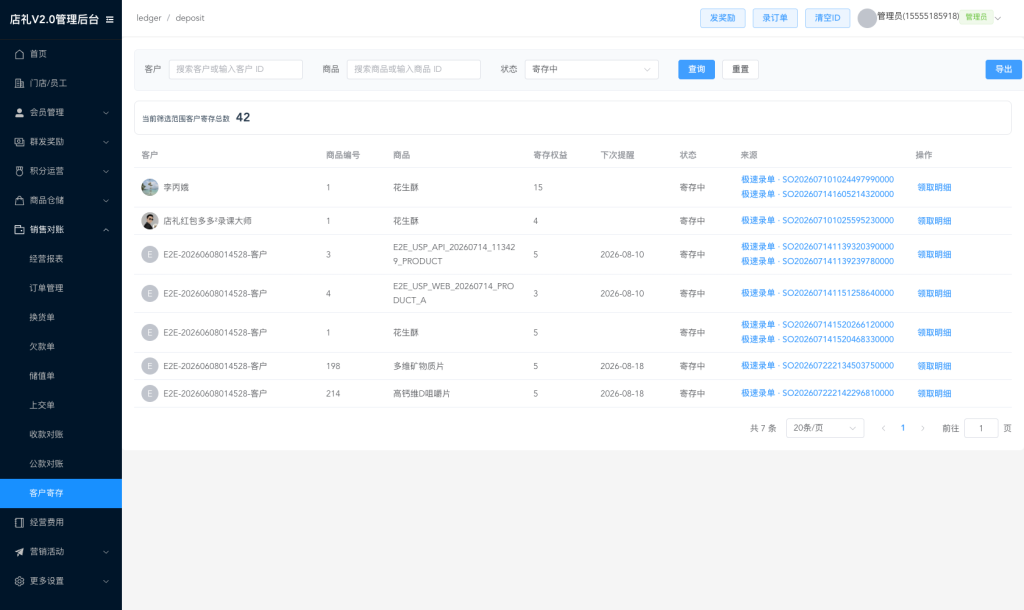
- 账本身就算错了:把不该算的算进来了——比如把客户寄存的货当成了门店库存。
这三类的共同点是”数字对不上”,但根子天差地别。第一类是执行问题,第二类是流程问题,第三类是概念问题。如果一上来就去抓员工”是不是记漏了”,很可能抓错了方向。
常见做法与代价:三种盘点与对账方式
门店处理库存对不上,常见三种做法,代价各有不同。
做法一:不定时盘、想起来才盘。 好处是省事。代价是问题永远是”突然发现”的——平时不盘,等发现的时候,差额已经攒了几个月,根本追不回去。这条路的隐形风险最大:你不知道自己不知道。
做法二:定期全盘(比如每月一次)。 好处是有固定节奏,差额不会攒太久。代价是盘点当天基本停业,全店一起数货,人力成本高;而且全盘频率低,中间出了问题也要等到下个月才发现。
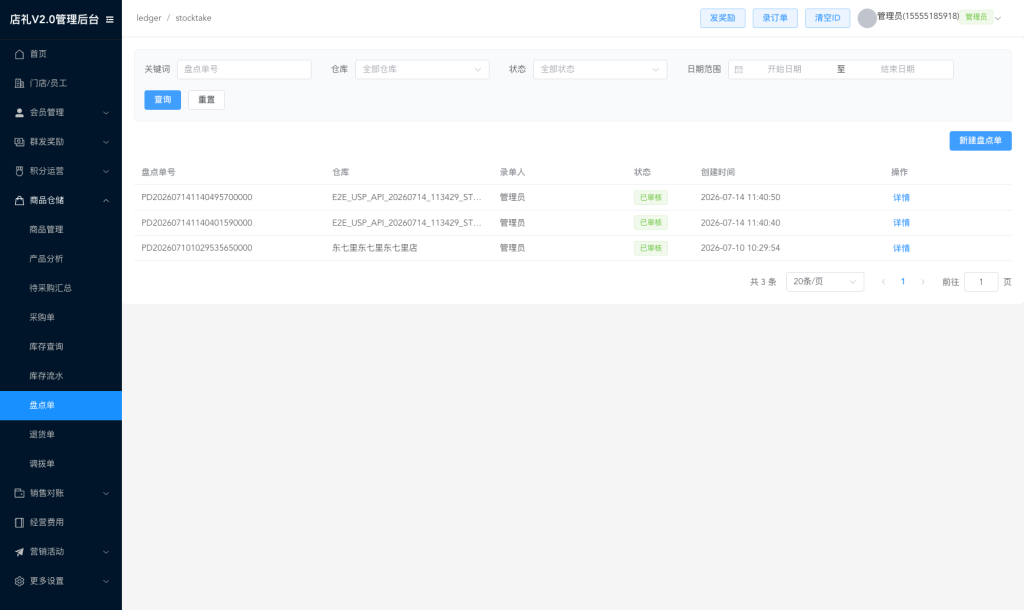
做法三:重点盘 + 全盘结合。 平时对高价值、高周转、有寄存的商品做小范围盘点(几分钟就能盘完几个 SKU),月底再全盘一次。好处是问题发现得早、代价小。代价是需要先知道该盯哪些商品——也就是得先有一套库存台账,不然连”重点”都挑不出来。
三种做法不是越”重”越好,而是看门店的货和人的规模。货越贵、越杂、寄存越多,越要往”重点盘 + 全盘”靠。
怎么判断对不上的根子在哪
发现对不上时,别急着下结论,按这个顺序查,能快速定位:
- 先看差异是”某几件”还是”一大片”:个别商品差几个,多半是漏记或损耗;一片商品都对不上,多半是录入口径或概念出了问题。
- 再看是”一直差”还是”突然差”:一直差,是账本身错的;突然差,是某次操作漏了(比如某批入库没记)。
- 特别查”有寄存、有换货”的商品:这类商品最容易把客户货权和门店库存搅在一起,也是”对不上”的高发区。
- 对一下时间:把差异和最近的入库、调拨、盘点、退款对上,往往能找到是哪一笔出的岔子。
判断的核心思路是:先分清是”执行漏了”还是”账错了”。执行漏了,补记 + 提醒;账错了,得改记账规则。
别把客户货权算进门店库存
这是大健康门店”库存对不上”最常见的假性原因,也是最容易被误判成”盘亏”的一种。
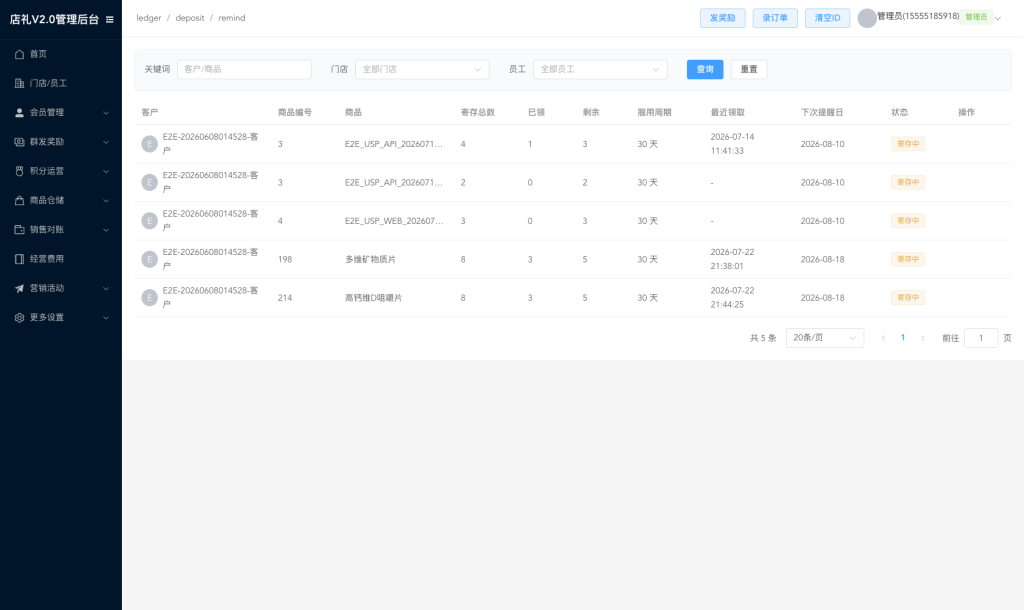
客户一次买一批、寄存在店里、分次来领,这批货从客户付钱那一刻起就是客户的了。如果门店习惯把它算进”自己的库存”,就会出现:
- 账面显示有货,实际可卖的没那么多;
- 客户来领,货可能已经卖给别人了,于是只能赔礼或换货;
- 月底一盘,账实差一大截,还被当成”丢了货”。
正确做法是把客户货权和门店实物库存分开记。这不是”多记一本账”,而是避免把一个概念错误当成一次盘亏。概念先看术语页客户货权。
对不上之后:先定责还是先补数
发现对不上,很多老板的第一反应是”查是谁的责任”。这个反应可以理解,但顺序建议反过来:先补数、再定责。
- 先补数:把账面和实际对齐,让接下来的经营有一个可信的基准。带着一个错的数字往下走,只会错上加错。补数不是”把数字改成实际”这么简单,它还要顺着差异找出是哪一类问题。
- 再定责:补数之后,回头看是哪一类问题——如果是流程漏了,改流程;如果是习惯问题,提醒;如果是概念错,改记账口径。
顺序反了会怎样?先忙着定责,员工下次干脆瞒着不报,问题只会藏得更深。对库存这种”全店一起做”的事,让问题能被安全地报出来,比抓出一个人更重要。
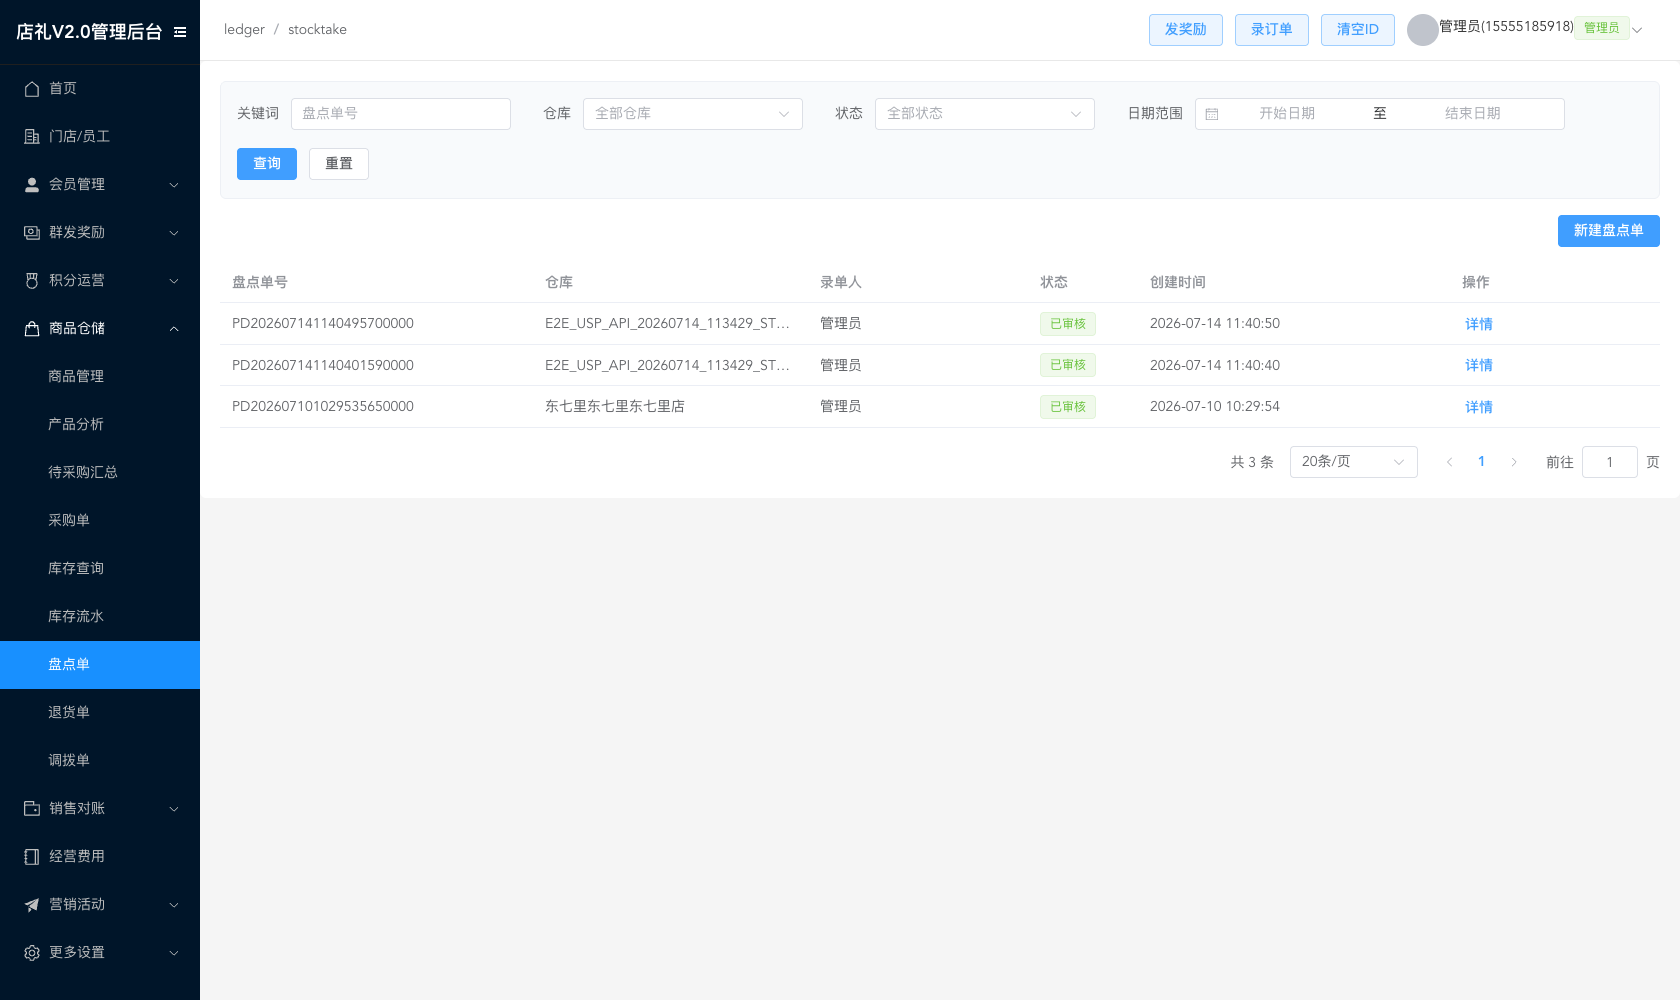
补数本身也有讲究:盘盈按”先补销售欠货、再补寄存、最后加可售”的顺序处理,盘亏则从可售、寄存里扣,具体口径可看教程库存调拨、退货与盘点怎么操作。
想少对不上,平时该盯什么
库存对不上,靠”盘”是补救,靠”平时盯”才是预防。几个值得养成的习惯:
- 卖掉就当场记,别攒到晚上或月底;
- 有寄存、有换货的商品单独留意,这些最容易乱;
- 入库、调拨、退货都走单据,让每一笔库存变动都有来处,可参考库存与采购:入库、采购单与待采购汇总;
- 定期小盘 + 月底全盘,别等问题攒大。
常见问题
问:库存对不上,是不是员工偷拿了? 答:不一定,别急着下这个结论。对不上分好几类:漏记、概念错、损耗、真丢失都有可能。先按”个别还是大片、一直差还是突然差”查一遍,多数情况下根子不在某个人。
问:客户寄存的货,为什么会让库存对不上? 答:因为它容易被误当成”门店库存”。这批货其实是客户的货权,要从门店库存里分出去单独记,否则账面就会虚高,看着像”多了”,实际是”算错了”。
问:多久盘一次合适? 答:看货的情况。货贵、周转快、寄存多的,建议重点盘 + 月底全盘;货简单、量小的,每月全盘一次也够。关键是别”想起来才盘”。
问:对不上之后,该先补数还是先查人? 答:先补数、再定责。先让账面和实际对齐,再回头看是哪一类问题。上来就查人,员工下次会瞒着不报,问题反而藏得更深。