经营报表怎么看?先记住一条:它仅老板可见,看营业额、实收、储值金额、赠送金额、欠款金额、订单数、客户数和客单价;而营业额不等于实收,要结合订单和收款对账一起判断。
适用角色:老板(报表仅老板可见)。
前置条件:已完成店礼开通与员工授权;日常录单、储值、交款、费用都已登记完整。
经营报表怎么看:先记一条——营业额不等于实收
打开报表第一眼,很多人会盯着”营业额”。但要注意:存在欠款、余额支付、退款或其他结算变化时,营业额与实收可能不一样。 营业额反映卖出去多少,实收反映实际收回来多少,两者要看在一起,差了才知道差在哪。
举个常见的场景:一天营业额 1 万,但其中 2000 是客户用储值余额付的、还有 1000 是赊账。那实际新收进来的现金就不是 1 万。只看营业额,会高估当天的进账。
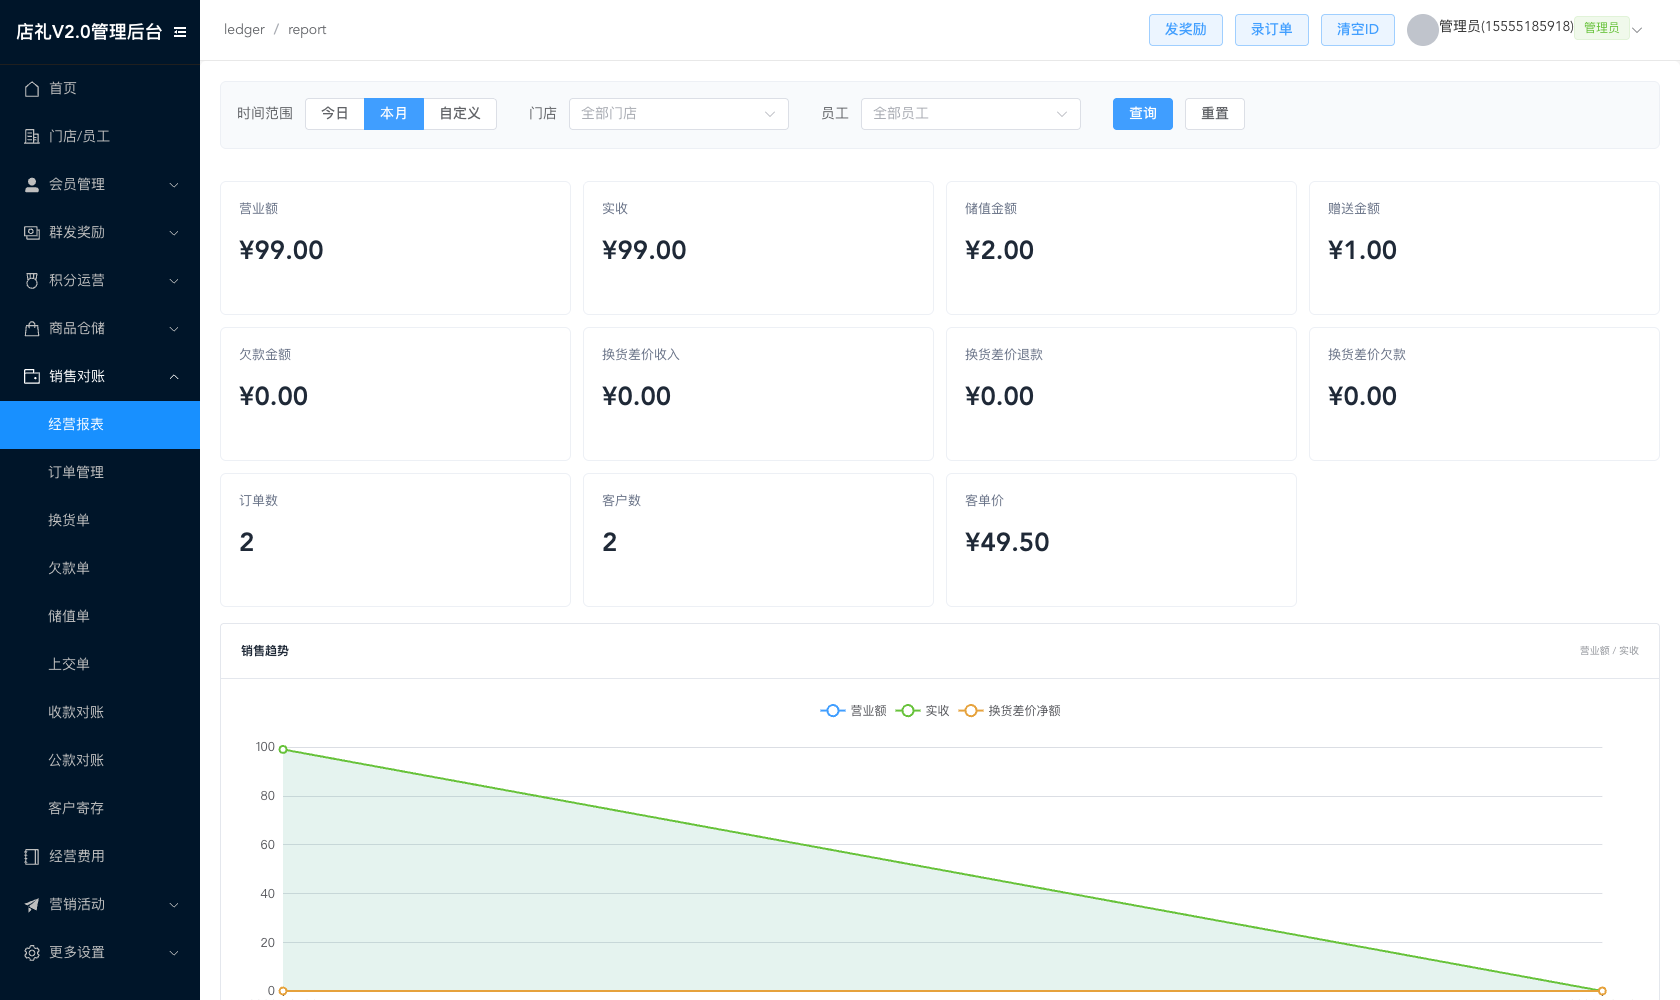
操作步骤:经营报表怎么看,按这个顺序看
-
进入销售对账 → 经营报表,按时间范围、门店和员工筛选,锁定要看的范围。
-
先看金额:营业额、实收、储值金额、赠送金额、欠款金额。储值和赠送要分开看——储值是客户实付的钱,赠送是门店额外给的权益。
-
再看数量:订单数、客户数和客单价。金额有变化时,用这三个判断是”客户变多了”还是”单笔金额变了”。
-
再看趋势和对比:查看销售趋势,对比营业额与实收随时间的变化;在明细里切换各门店对比和各员工业绩,定位差异来自哪家店、哪个人。
-
发现某类商品异常,转到商品仓储 → 产品分析看商品概览、销售排行、退款排行、寄存排行,再回到商品销售明细核对具体数据。
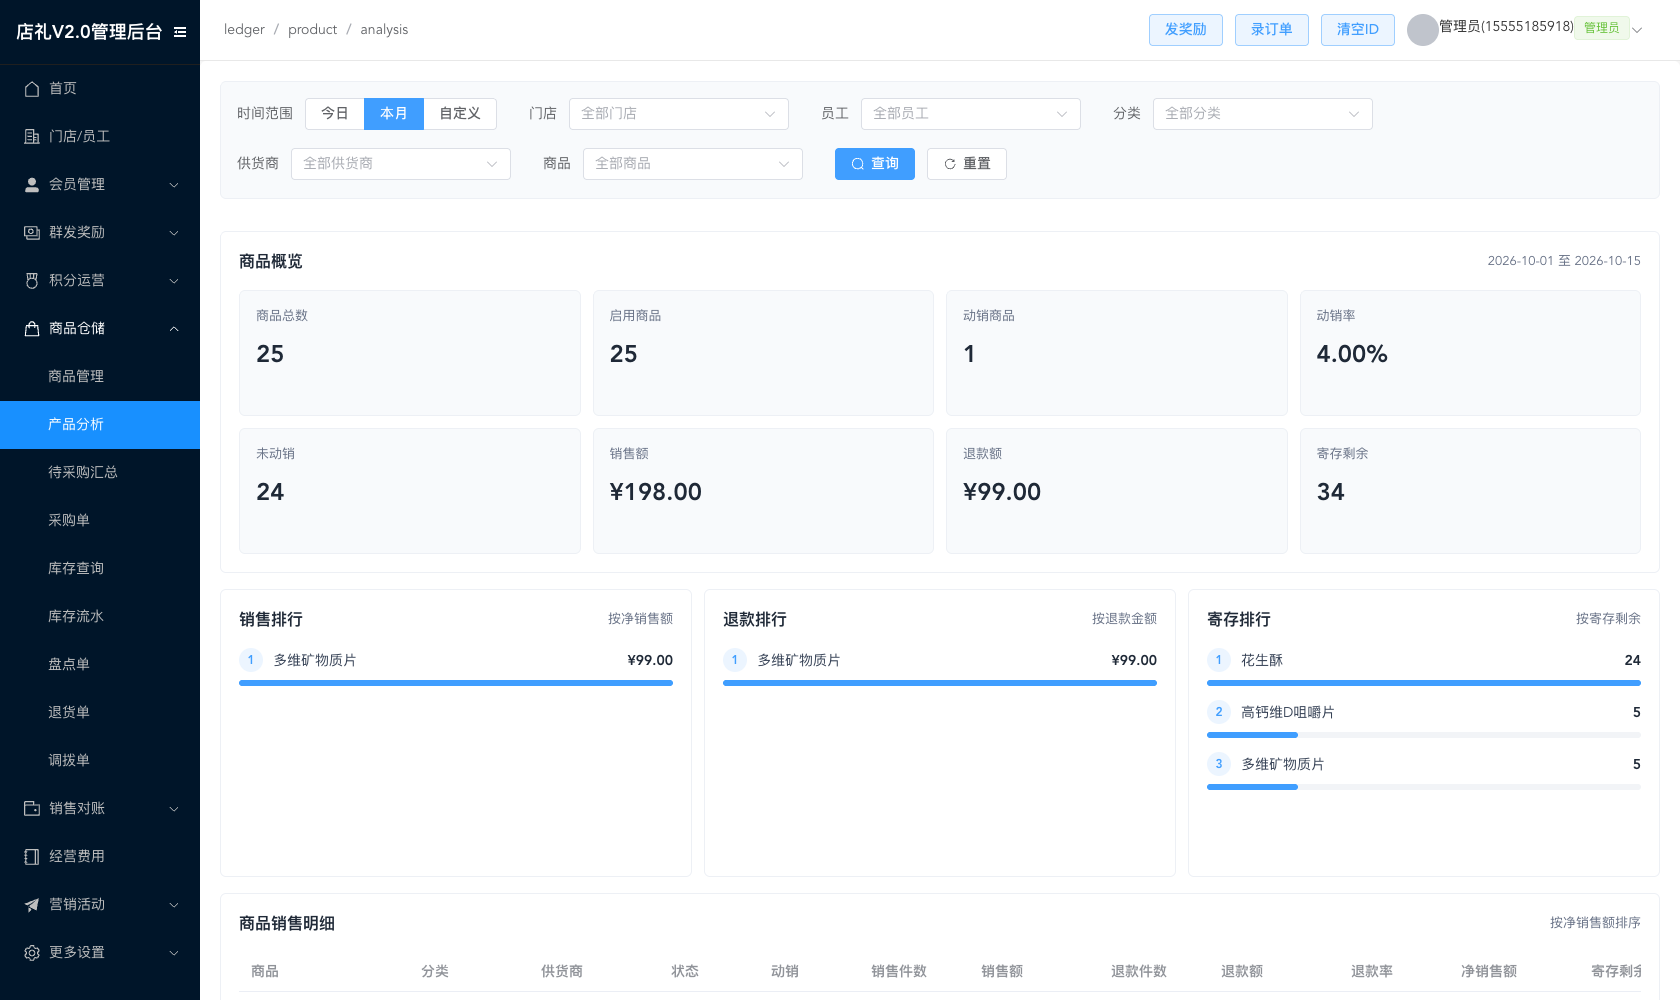
图:产品分析,从销售排行、退款排行、寄存排行定位商品问题
数字对不上时,回到源头逐笔核对
报表是汇总,汇总得不对,要回到每一笔去查。常用的核对顺序是:先确认录单、储值、交款与费用这几块是否都登记完整,再看报表;发现某类商品异常,进产品分析;还需要解释某个数字的来源,就回到订单、收款对账、库存流水或费用明细逐笔核对。
记住一点:报表不给结论,它给的是线索。哪里异常、往哪查,靠的是对源头单据的熟悉。
注意事项
- 容易出错的地方:营业额不等于实收。 有欠款、余额支付、退款时两者会不同,要看在一起判断。
- 报表仅老板可见,店长和员工看不到,需要数据时找老板。
- 报表不做毛利净利。 店礼的经营报表给的是营业额、实收、储值、赠送、欠款、订单数、客户数、客单价这些经营指标,也不替你算毛利。
- 储值金额和赠送金额要分开看,别混成一个数。
- 数字对不上时,回到源头逐笔核对——订单、收款对账、库存流水或费用明细,别只盯报表下结论。
常见问题
为什么营业额和实收不一样?
因为存在欠款、余额支付、退款或其他结算变化。营业额是卖出去多少,实收是实际收回来多少。要结合订单和收款对账一起判断差异来源。
经营报表谁能看?
仅老板可见。店长和员工看不到这张报表,需要数据时向老板要。
报表里能看到毛利、净利吗?
看不到。经营报表给的是营业额、实收、储值金额、赠送金额、欠款金额、订单数、客户数和客单价这些指标,不做毛利净利,也不替你算毛利。
发现某个商品表现异常,去哪看?
进商品仓储 → 产品分析。先看商品概览,再看销售排行、退款排行、寄存排行,最后回到商品销售明细核对具体数据,不只凭排名下结论。
相关教程
长尾词:经营报表怎么看、营业额和实收的区别、储值和赠送怎么看、门店经营数据在哪看